Trois parties peuvent bloquer une transaction commerciale à Dubai, et chacune d'elles détient un document que vous pouvez obtenir avant de réserver. L'administration fiscale veut ses 5% payés avant que le titre ne change de mains. L'entité de gestion de l'immeuble détient un privilège pour les charges de copropriété impayées du précédent propriétaire. Et le locataire déjà installé dans votre lot part sur un préavis de douze mois, pour quatre motifs, dont aucun n'est votre préférence. Voilà pourquoi la liste sur un bureau est plus longue que celle d'un appartement — et pourquoi chaque point de cette liste est un papier que quelqu'un peut vous remettre cette semaine.
Guide d'investissement
Due diligence d'un bien commercial : avant de réserver
Acheter un bureau à Dubai répond à une liste différente de celle d'un appartement, et quatre points peuvent à eux seuls faire échouer la transaction. La TVA de 5% est due sur un achat commercial là où une revente résidentielle en est exonérée — et sur une vente secondaire, vous la payez vous-même à l'administration fiscale, avant le transfert du titre. Les charges de copropriété impayées d'un précédent propriétaire grèvent le lot d'un privilège et bloquent le transfert. Un locataire en place part sur préavis de douze mois et uniquement pour quatre motifs, dont aucun n'est votre préférence. Le froid vous est facturé pendant que le lot reste vide. Voici les douze vérifications dans l'ordre où elles mordent, le point où chaque réponse est vérifiable, et ce que la liste a révélé sur les vingt immeubles en vente ici.
En bref
Six chiffres qui décident d'un achat commercial
- 01 TVA sur un achat commercial Payée par l'acheteur directement à la FTA sur une vente secondaire, avant le transfert 5% FTA VATGRE1 §6.2 et §6.4
- 02 Payment Transaction Number «Sans cette preuve… l'achat du bien ne peut pas se poursuivre» PTN exigé au Land Department
- 03 Arriérés de charges de copropriété Un privilège sur le lot — il ne peut être transféré tant que la dette n'est pas apurée Art 32 Loi de Dubai n° 6 de 2019
- 04 Frais de transfert DLD L'acheteur paie les 4% en totalité par convention seulement — la moitié du vendeur est négociable 2% + 2% vendeur + acheteur, page de service DLD
- 05 Préavis d'éviction à l'échéance Et uniquement pour quatre motifs — le silence ne met pas fin à un bail commercial 12 months Loi 33/2008 art. 25(2), notarié
- 06 Charge de capacité de froid Exigible que le lot soit occupé ou non — le coût silencieux d'une vacance always contrats de district cooling
1
Les douze vérifications, dans l'ordre où elles mordent
-
Le titre de propriété, lu intégralement. Propriétaire, surface, type de lot (bureau / commerce / entrepôt), régime (freehold / usufruit / leasehold), charges grevant le bien et toute hypothèque inscrite. La surface imprimée sur le titre décide d'argent chaque année : c'est la base sur laquelle les charges de copropriété sont réparties en vertu de la loi de Dubai n° 6 de 2019, art. 25, qui fixe la quote-part de chaque propriétaire d'après la surface du lot telle qu'inscrite au Real Property Register.
Où : le titre lui-même, remis par le vendeur, recoupé avec les registres Dubai REST / DLD ; le régime apparaît sous Property Type / Tenure. Si vous entendez : «vous verrez le titre après la réservation» — demandez le titre d'abord. Toutes les autres vérifications de cette liste s'y lisent.
-
Le taux de charges de copropriété, et les arriérés. Le taux du projet est public. La dette est rédhibitoire : en vertu de la loi 6/2019 art. 32, l'entité de gestion détient un privilège sur chaque lot au titre des charges impayées et «un lot ne peut faire l'objet d'une disposition tant que ces charges ne sont pas payées» — un tribunal peut ordonner la vente du lot aux enchères publiques pour les recouvrer. Les charges ne peuvent d'ailleurs pas être prélevées du tout sans l'approbation préalable par la RERA d'un budget confirmé par un auditeur agréé (art. 27), et un propriétaire ne peut ni s'y soustraire, ni renoncer à une quote-part des parties communes pour y échapper (art. 28).
Où : le Mollak Service Charge Index, consultable publiquement par communauté, projet et type d'usage, plus un certificat de quitus écrit de l'entité de gestion. Si vous entendez : un «tout est payé» verbal — prenez le certificat de quitus, daté. C'est le document que lit le guichet de transfert.
-
Le froid. Qui est le fournisseur (Empower, Emicool, une centrale de l'immeuble), quel est la charge de capacité, s'il existe des arriérés, et quelle capacité de refroidissement contractuelle est rattachée au lot. La charge de capacité court que quelqu'un occupe le lot ou non, ce qui en fait le coût silencieux de chaque vacance. Pour une clinique, un salon ou un local F&B, la capacité contractée est très souvent la contrainte déterminante sur ce que vous pouvez ouvrir.
Où : le relevé de compte du fournisseur pour le lot, et le tableau d'allocation de froid de l'immeuble. Si vous entendez : «les charges couvrent le refroidissement» — obtenez-le par écrit, car dans certains immeubles c'est le cas et dans la plupart non.
-
L'usage autorisé. Si la destination inscrite du lot et le zonage municipal correspondent à ce que vous comptez faire. La loi 6/2019 définit un lot comme «un appartement, un magasin, un bureau, un entrepôt, un étage, la totalité ou une partie d'une parcelle», de sorte que l'usage est fixé au niveau du registre ; et en vertu de la loi 33/2008 art. 25(1)(f), utiliser des locaux à une fin autre que celle convenue, ou contraire aux règles d'urbanisme et d'affectation des sols, constitue un motif d'éviction. Convertir un bureau en clinique exige une licence d'établissement de la Dubai Health Authority et le respect de ses directives ; en salon, l'activité sur la licence DET plus l'autorisation de la Dubai Municipality.
Où : le type de lot au titre, le zonage de la Dubai Municipality, et l'autorité de zone pour un changement d'usage. Si vous entendez : «tout usage commercial est possible ici» — c'est généralement l'immeuble qui vous arrête, bien avant le régulateur, ce qui est la vérification 11.
-
La TVA, et le numéro qui conditionne le transfert. L'immobilier commercial est taxé au taux normal de 5% tant à la vente qu'à la location (FTA VAT Real Estate Guide VATGRE1 §6.2), tandis que la revente résidentielle est exonérée et qu'une première livraison résidentielle dans les trois ans est taxée à taux zéro. Sur une vente commerciale secondaire, le Special Payment Mechanism s'applique (VATGRE1 §6.4) : le vendeur émet une facture fiscale normale, mais l'acheteur paie la TVA directement à la FTA avant la réinscription, reçoit un Payment Transaction Number, et doit le produire au Land Department — «sans cette preuve que la TVA sur l'achat a été payée, l'achat du bien ne peut pas se poursuivre». En cas de paiement échelonné, la TVA est exigible sur chaque versement.
Où : le portail de la FTA pour le paiement et le PTN ; le TRN du vendeur et la facture fiscale. Si vous entendez : «la TVA commerciale est en autoliquidation, il n'y a donc rien à payer» — c'est l'erreur la plus répandue sur ce marché, et le mécanisme est le Special Payment Mechanism. Lorsque le lot est vendu avec locataires en place à un assujetti, l'opération peut être qualifiée de transfert d'universalité et sortir des 5% — structurez cela avec un conseil fiscal en amont, ne le revendiquez jamais après coup.
-
Le bail dont vous héritez. Un changement de propriétaire ne met pas fin à une location : en vertu de la loi 26/2007 art. 28, vous achetez le lot avec son locataire, son loyer et son terme. Si un locataire reste après l'échéance sans opposition, le contrat se renouvelle automatiquement aux mêmes conditions (art. 6), et les conditions ne peuvent être modifiées que moyennant un préavis de 90 jours (art. 14). À l'échéance, l'éviction n'est possible que pour quatre motifs et uniquement avec un préavis de 12 mois par notaire ou lettre recommandée (loi 33/2008 art. 25(2)) ; l'un de ces motifs est la volonté de vendre du propriétaire. Trois autres clauses décident de ce que vous détenez réellement. Laisser des locaux professionnels inoccupés 30 jours consécutifs, ou 90 jours dans l'année, sans motif valable est en soi un motif d'éviction (art. 25(1)(d)). Après avoir repris des locaux «pour usage propre», vous ne pouvez pas les louer à un tiers pendant trois ans (art. 26). Et les aménagements du locataire restent dans le lot à son départ sauf stipulation contraire du contrat (loi 26/2007 art. 23).
Où : l'enregistrement Ejari, le contrat de bail, l'échéancier de chèques, le reçu de dépôt de garantie et les clauses répartissant charges et froid. Si vous entendez : «le locataire partira quand vous reprendrez» — pas selon ce calendrier : les quatre motifs sont limitatifs et le préavis est de douze mois.
-
La base du prix — à qui appartient ce chiffre ? Une liste de prix promoteur, le flux promoteur sur lequel travaillent les courtiers, un prix demandé par un courtier, un prix demandé en revente et une vente enregistrée par le Land Department sont cinq chiffres différents pour un même immeuble, et l'écart entre eux est assez large pour reprixer une transaction : sur un immeuble présenté ici, le prix de lancement du promoteur se situe environ un tiers sous le plancher de revente et figure toujours sur le site du promoteur lui-même, au-dessus des mots «officially sold out».
Où : demandez lequel des cinq c'est, qui l'a publié et à quelle date. Recoupez avec les transactions enregistrées par la DLD pour l'immeuble. Si vous entendez : «le prix de marché pour cette tour» — demandez la date et la maison qui l'a publié.
-
La base de surface, et la réalité du taux affiché. Quelle surface couvre un prix annoncé — la surface au titre, la surface vendable, la surface utile nette — et si le prix et la surface portent bien sur le même lot. Sinon, un AED/ft² annoncé est une arithmétique inventée. Cela arrive sur des annonces en ligne : parmi ces vingt immeubles, l'un voit des portails accoler «from 597 ft²» à un prix alors que la brochure du promoteur lui-même ne liste aucun bureau sous 1,059 ft², et pour un autre le prix d'entrée se rattache à une annonce précise dont la surface n'est pas publiée.
Où : la surface au titre, le plan du promoteur pour ce numéro de lot, et un relevé mesuré lorsque les chiffres divergent. Si vous entendez : un taux au pied carré sans numéro de lot — demandez le lot, et le taux devient vérifiable.
-
Enregistrement, escrow et le dossier off-plan. En off-plan, la vente initiale doit être inscrite au registre intérimaire — service «Request to register the initial sale» de la DLD, à 2% vendeur / 2% acheteur plus les frais de knowledge et d'innovation — et les échéances doivent aller sur le compte escrow du projet désigné dans le contrat de vente, jamais sur un compte d'exploitation du promoteur. Deux chiffres largement répandus, des «frais Oqood de AED 4,020» et «90 jours pour enregistrer à compter de la date du contrat», n'apparaissent pas sous cette forme sur la page de la DLD elle-même ; la structure tarifaire qu'elle publie est celle ci-dessus.
Où : l'inscription Oqood / au registre intérimaire, la clause escrow du SPA, l'enregistrement RERA du projet. Si vous entendez : des échéances demandées sur un compte autre que l'escrow désigné — demandez le nom de l'escrow dans le SPA.
-
Conditions de livraison, et preuve que quelque chose se construit. La date de livraison contractuelle, le cahier des charges de livraison, les clauses de pénalité et de retard — et, pour un immeuble off-plan, un rapport d'avancement des travaux daté, ce qu'un rendu 3D n'est pas. Vendu et construit sont deux affirmations distinctes ; demandez laquelle le vendeur avance, puis demandez des photographies portant une date.
Où : le SPA, le reporting d'avancement du promoteur, la fiche projet RERA. Si vous entendez : un trimestre de livraison qui diffère entre la brochure, les portails et les déclarations du fondateur — demandez la date figurant au SPA, qui est celle qui engage.
-
La physique de l'immeuble, confrontée à votre scénario réel. Puissance DEWA, extraction, évacuations, hauteur sous plafond, monte-charge, circuit déchets, horaires d'accès — et l'accord de la société de gestion pour chaque modification. C'est l'immeuble, et non le régulateur, qui rend généralement impossible la conversion d'un bureau en clinique, en salon ou en café. Les autorisations dépendent de la zone (Municipality, autorité de zone franche, DCD) plus que du type de travaux, et l'aménagement est un chiffre réel : 200–550 AED/ft² pour une prestation de base selon trois listes de prix dubaïotes indépendantes en 2026, avec une majoration de 40–60% lorsque vous partez d'un shell & core, et 2–5% du budget pour les approbations.
Où : la documentation MEP de l'immeuble, le guide d'aménagement de la société de gestion, et un relevé d'entreprise réalisé avant la réservation. Si vous entendez : «tout aménagement est possible» — demandez les plans de gaines et d'évacuation et un relevé d'entreprise.
-
Le stationnement, tel qu'écrit au titre. Combien de places sont rattachées au lot dans le titre de propriété — «il y a du parking dans l'immeuble» n'est pas une réponse — s'il existe des places visiteurs, si elles sont payantes, et qui les contrôle. Dans les projets en copropriété sur podium, c'est une pénurie cachée récurrente, et le stationnement en emplacement central se situe entre AED 800 et 1,500 par place et par mois. Les normes de dotation en stationnement de la Dubai Municipality ne figurent dans aucune source ouverte, de sorte qu'un ratio qu'on vous annonce reste une affirmation du vendeur tant que le titre ne le confirme pas.
Où : le tableau de stationnement du titre et le registre d'attribution de la société de gestion. Si vous entendez : une place «attribuée de manière informelle» par le précédent propriétaire — demandez le tableau de stationnement du titre.
Vérifications dans la liste
12
Registres publics
3
Documents à exiger
before reservation
2
La copropriété, l'entité de gestion, et qui décide réellement
Une question sous-tend la moitié de cette liste : l'immeuble est-il mono-propriétaire ou en copropriété ? Un propriétaire unique contrôle le mix locatif et le niveau d'entretien, et vous n'avez voix au chapitre sur ni l'un ni l'autre. La copropriété vous donne un titre et une voix, et elle apporte avec elle les risques d'un comité.
Le cadre dubaïote depuis la loi n° 6 de 2019 est précis sur qui gère un immeuble en copropriété, et ce n'est plus l'ancienne association de propriétaires. Les projets relèvent de trois catégories (art. 20) : les grands projets, les projets hôteliers — où la gestion passe à une société de gestion de projet hôtelier et où le comité des propriétaires ne prend aucune part à la gestion — et tout le reste, géré par une société de gestion spécialisée sélectionnée et contractée par la RERA, avec un Owners Committee dont la RERA nomme les membres. Le comité est constitué dès lors qu'au moins 10% des lots sont enregistrés, et un membre doit être à jour de ses propres charges. Le promoteur paie les charges sur les lots invendus, et ne peut siéger au comité que tant qu'il les détient. Un master developer peut également prélever des usage charges au titre des parties communes de la master community — sur les immeubles achevés, les immeubles en construction et les parcelles vides indifféremment (art. 26). Et il est interdit tant au promoteur qu'à l'entité de gestion de vous bloquer l'accès au lot ou aux parties communes pour forcer un paiement (art. 29).
Demandez donc qui est l'entité de gestion, si le budget RERA est approuvé et confirmé par un auditeur, s'il existe un Owners Committee, et à quoi ressemble l'historique des litiges. Le commerce de détail apporte un jeu encore plus dur : mix locatif, locomotive et marketing du centre échappent tous à votre contrôle, extraction, bacs à graisse, enseignes et horaires d'ouverture requièrent l'accord de l'entité de gestion, et la liquidité est plus mince que pour un appartement au même prix. Investissement en commerce de détail : fréquentation, qualité des locataires et risque locatif est l'article dédié.
3
L'argent qui n'est pas le prix
Budgétez ces postes séparément du chiffre affiché, car ensemble ils sont significatifs :
- Transfert DLD : 2% vendeur + 2% acheteur, plus AED 250 pour le titre de propriété, AED 225 pour le plan unifié, AED 10 de knowledge et AED 10 d'innovation, plus des frais de trustee de AED 4,000 + TVA sur les transactions de AED 500,000 et plus (AED 2,000 + TVA en dessous). Vérifié sur les pages de service de la DLD elle-même, le 10 août 2026. Le tarif n'est pas «4% à la charge de l'acheteur» — c'est une convention de marché, et dans une transaction commerciale les 2% du vendeur sont négociables. Peu d'acheteurs essaient.
- TVA 5%, selon la vérification 5 — et sur un achat secondaire, payée avant que vous ne possédiez quoi que ce soit.
- Commission de courtage : 2% plus 5% de TVA sur la commission est le standard de marché. Le pourcentage est contractuel : la RERA licencie les courtiers et exige les formulaires A/B/I, et aucun texte officiel ne fixe les 2%.
- NOC du promoteur sur une revente — tarifé par le promoteur, environ AED 500 à 5,000+ selon le marché, parfois conditionné à l'apurement des charges, sans tarif publié à l'échelle du marché.
- Inscription hypothécaire, si financé : 0.25% du prêt plus AED 250 pour le titre plus les frais de knowledge et d'innovation, avec des frais de trustee de AED 4,000 + TVA (AED 5,000 + TVA pour une inscription provisoire / Oqood). Le chiffre largement cité de «0.25% + AED 290» ne correspond pas à la page de la DLD elle-même.
- Coûts annuels : les charges de copropriété sur la surface enregistrée, la charge de capacité de froid que le lot soit loué ou non, et DEWA. Il n'y a ni impôt foncier ni impôt sur les plus-values aux Émirats arabes unis.
Deux réalités de financement changent le plan lui-même. Le crédit commercial se situe hors de la réglementation LTV de la Banque centrale des Émirats, qui couvre par définition l'immobilier résidentiel — c'est donc la banque qui fixe les conditions, et le corridor publié est de 60–75% de LTV sur 10 à 15 ans. Et les prêteurs documentés prêtent sur du bien achevé : Emirates NBD publie 70% pour les ressortissants émiriens et 60% pour les expatriés jusqu'à AED 7M sur une durée allant jusqu'à 15 ans, pour des actifs freehold livrés ou cessibles. Aucun produit hypothécaire publié n'existe pour un bureau off-plan. La plupart des banques traitent le produit par la banque d'entreprise et analysent la société, non le salaire — l'une exige quatre ans d'historique d'activité et un chiffre d'affaires de AED 20 à 250M. Pour un investisseur particulier, les portes ouvertes sont rares : prévoyez donc un achat commercial off-plan en cash, sauf si un prêteur a dit le contraire par écrit.
Sur la fiscalité, le fait qui surprend le plus souvent : les revenus d'investissement immobilier d'un particulier se situent hors de l'impôt sur les sociétés des Émirats, quel qu'en soit le montant, dès lors que l'activité n'exige aucune licence et n'est pas exercée au travers d'une. C'est la décision du Conseil des ministres n° 49 de 2023, art. 2(2), alinéa c, avec le guide FTA CTGTNP1 §3.8.3 et l'exemple 15, ainsi que §6.1 cas 5, qui confirme également l'absence d'obligation d'enregistrement. Une société paie 0% jusqu'à AED 375,000 de bénéfice imposable et 9% au-delà. Pour une pure stratégie locative, le particulier est souvent le détenteur le moins coûteux — l'inverse du conseil standard. Une structure en zone franche est une question plus étroite, à soumettre à un conseil fiscal : l'allègement y est lié à l'immobilier commercial situé dans la zone et aux transactions avec des entreprises.
Transfert DLD
2% + 2%
Frais de trustee
AED 4,000 + VAT
Inscription hypothécaire
0.25% + AED 250
4
La licence, si le bureau est destiné à votre propre société
Trois points à établir avant de réserver, et deux des chiffres que tout le monde cite ne sont pas du tout des normes.
Une licence commerciale mainland exige un bureau physique avec un Ejari enregistré, et un propriétaire occupant son propre lot enregistre un bail à son nom ou à celui de sa société — le service Ejari de la DLD liste explicitement les sociétés parmi ses utilisateurs. Une licence de zone franche exige une adresse à l'intérieur de cette zone : une licence DMCC à JLT, une licence DIFC au DIFC. Un lot acheté convient dès lors que le type de lot au titre est bureau ; les exigences propres à la DMCC sont réputées accepter un titre de propriété en lieu et place d'un bail à cette condition.
Venons-en aux deux chiffres. Une surface minimale de bureau d'environ 200 ft² pour une licence mainland, et un quota de visas d'un visa par 9 m² de surface enregistrée à l'Ejari, relèvent tous deux de la pratique de marché, confirmés sur aucune page DET, GDRFA ou MOHRE. Les zones franches comptent encore différemment — le quota suit le package, un flexi-desk portant typiquement un à trois visas. Votre propre quota se règle dans le système au moment de la demande, et c'est le moment de le confirmer.
5
Profondeur de sortie : la vérification que presque personne ne fait
La dernière question est celle qui compte si quelque chose tourne mal, et elle se répond en chiffres de marché plutôt qu'en documents. L'année record des bureaux à Dubai, 2025, a vu environ 4,600 transactions de bureaux au total — contre des dizaines de milliers de ventes d'appartements. Le stock total annoncé en vente à l'échelle de la ville au 10 août 2026 s'élevait à 2,084 bureaux sur un portail majeur. Le ticket moyen d'un bureau en 2026 jusqu'au 19 mai était de AED 6.41M, contre AED 3.0M auparavant.
Deux conséquences. Les éléments de valorisation sont maigres, car des ventes comparables dans un immeuble donné peuvent ne pas exister — dans le segment le moins cher du marché, les seize bureaux dubaïotes listés sous AED 500,000 au 10 août 2026 se trouvaient tous dans un seul immeuble, et le stock d'un district entier (Dubai Investments Park) tient en un seul parc d'affaires. Et la relocation prend plus de temps que pour un logement : un locataire de bureau cherche pendant des mois, pas des semaines, raison pour laquelle une hypothèse d'un mois de vacance dans un modèle de rendement est optimiste. Avant d'acheter, demandez combien de lots dans cet immeuble ont été revendus au cours des douze derniers mois, et à quel prix.
Transactions de bureaux, 2025
≈4,600
Bureaux en vente, à l'échelle de la ville
2,084
Ticket moyen, 2026
AED 6.41M
6
Ce que les douze vérifications ont trouvé sur vingt immeubles réels
Passez la liste sur les vingt immeubles commerciaux en vente ici aujourd'hui et voici ce qui remonte :
- Tous sont en off-plan ou en cours de construction. Quatorze sont en off-plan ; cinq sont en chantier, dont AHS Tower en tant que réhabilitation de façade ; et pour Richmond District le stade reste incertain, car sa tour de bureaux et son podium commercial ne sont ni l'un ni l'autre encore lancés. La vérification 10 comporte donc un point ouvert sur les vingt : aucun rapport d'avancement des travaux daté et publié n'existe pour aucun d'eux, alors demandez au promoteur des photographies de chantier portant une date.
- AHS Tower a un point ouvert à la vérification 7. Trois prix circulent — un prix d'entrée de lancement historique de AED 12M indisponible depuis le 24 février 2026, aucun prix primaire actuel après l'annonce par le promoteur que la tour était vendue en cours de développement, et la fourchette de prix demandé en revente par des tiers de AED 15.95M–44.9M avec sa date. Personne ne s'accorde non plus sur la date d'acquisition, l'identité du vendeur ni le nombre d'étages.
- Eaton Square a des points ouverts aux vérifications 7 et 9. La subsistance de stock primaire reste incertaine, car aucune liste de prix promoteur n'a été publiée ; et les portails divergent sur l'identité du constructeur.
- Binghatti Spectre a un point ouvert à la vérification 8. Les portails accolent «from 597 ft²» au prix des bureaux ; les surfaces de bureaux dans la propre brochure bureaux de Binghatti sont de 1,059.60 / 1,072.84 / 1,094.15 ft². À 597 ft² et à 1,059 ft², ce n'est pas le même achat. L'échéancier de paiement et la date de livraison sont tous deux absents des trois PDF officiels de Binghatti pour cette tour, et le contrat de vente les tranche.
- Lumena passe la vérification 7 une fois que vous savez quel prix est quoi : le chiffre de lancement de AED 19M figure toujours sur le site du promoteur lui-même au-dessus des mots «officially sold out», et le point d'entrée transactionnel est le plancher de revente de AED 25.1M issu de douze annonces actives au 13 août 2026.
- Haus of Tenet est l'un des dossiers les plus propres des vingt — un prix d'entrée corroboré par les documents d'IRTH et six canaux indépendants, trois gammes de bureaux avec des fourchettes publiées, un plan et une livraison cohérents — avec deux limites : aucune liste de prix promoteur par typologie, et un rendement de 8–10% qui est une prévision, pas une garantie.
- Huit des vingt ont une coordonnée de parcelle sur laquelle trois sources indépendantes s'accordent. Pour les douze autres — dont Lumena et Eaton Square — la parcelle exacte s'obtient auprès du promoteur sur demande, ce qu'il vaut la peine de demander avant de payer pour une vue.
Rien de tout cela n'en fait de mauvais actifs. Cela met les questions ouvertes sur la table avant que vous ne réserviez, plutôt qu'après.
Meydan Horizon, MBR City Voir le projet →
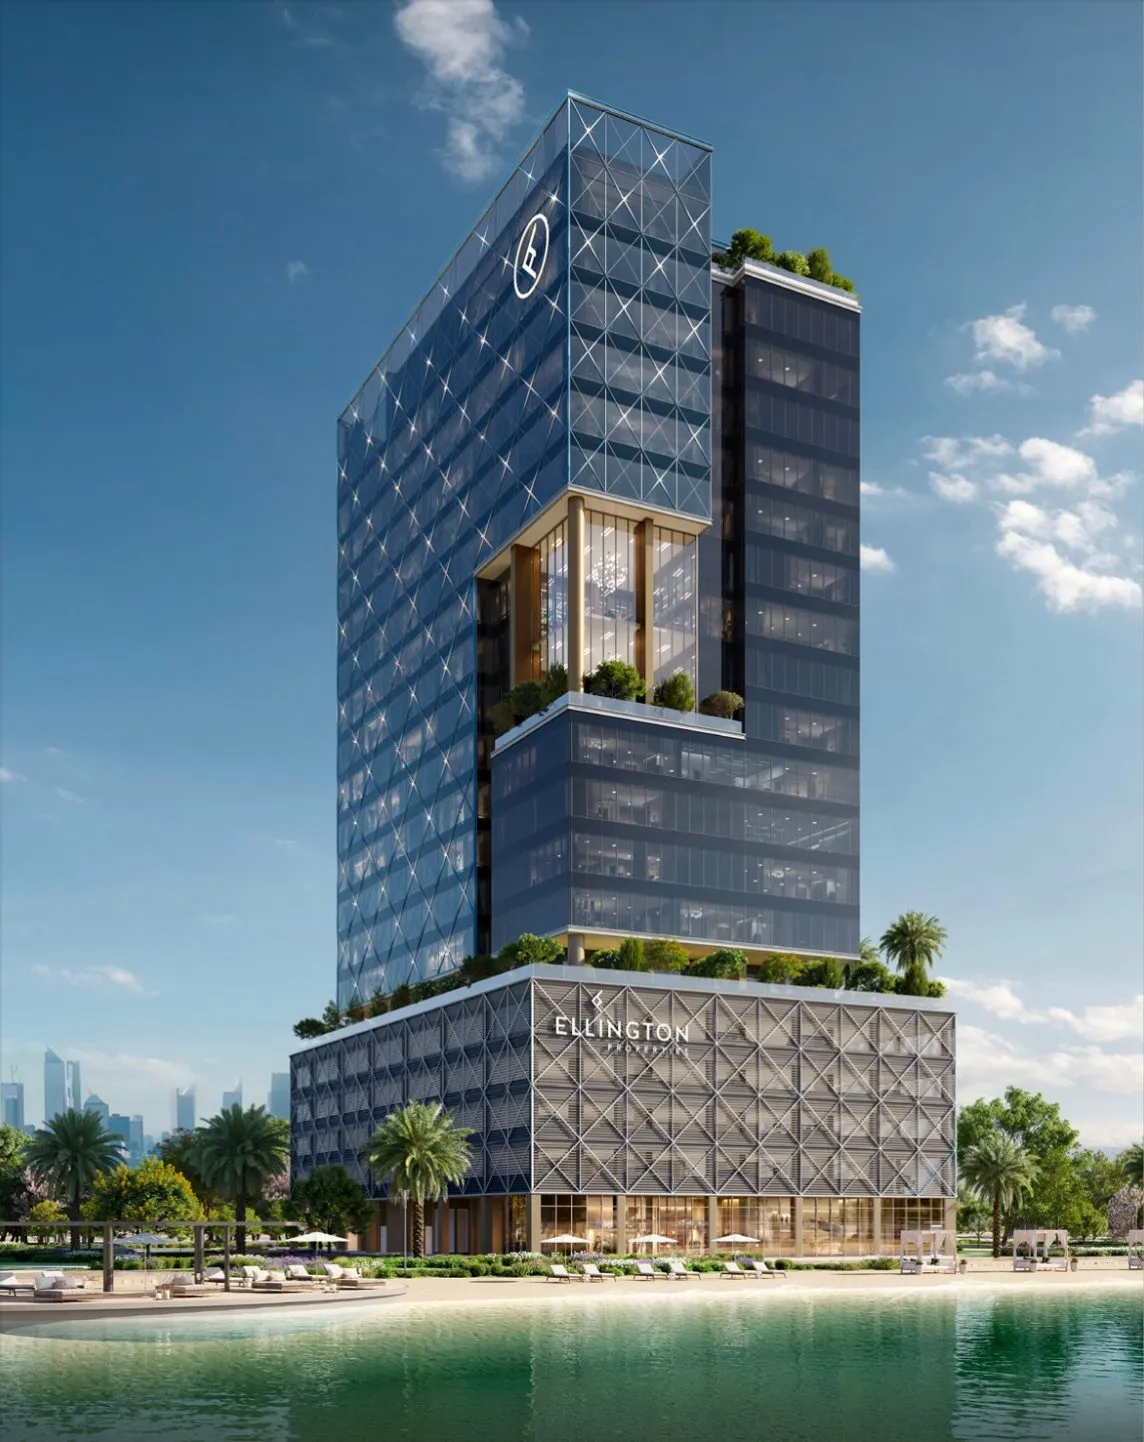
En savoir plus sur Eaton Square Eaton Square
Un produit véritablement rare — des plateaux complets Grade A de 12,349 ft² avec 4.2 m de hauteur sous dalle, un locataire par étage, arrivant dans la fenêtre 2028. C'est aussi l'immeuble sur lequel cette liste se lit le mieux, car deux de ses réponses restent ouvertes sur le papier alors que rien ne cloche dans l'actif. Personne n'a publié de liste de prix promoteur, de sorte que la subsistance de stock primaire reste incertaine ; et les portails divergent sur l'identité du constructeur, Property Finder citant Renaissance RE tandis que Time Homes et l'index de projets d'Ellington lui-même citent Ellington. Deux documents répondent aux deux questions, et nous les demanderons.
AED 42M plateau complet, prix demandé par le courtier sept. 2026
70/30 plan de paiement
Q2 2028 livraison
7
Quatre réponses qu'aucun registre ne vous donnera, et où obtenir chacune
- Demandez à Mollak les charges de votre propre immeuble. Dubai ne publie aucun indice de charges pour les bureaux, de sorte que tout chiffre de bureau en circulation est un proxy Mollak résidentiel ou mixte — médiane d'environ 17 AED/ft²/an, avec 20–40 annoncés pour les tours commerciales premium. Le taux de votre immeuble est public dans Mollak, par projet, et cette seule consultation remplace toute l'estimation.
- Prenez les tarifs des services auprès du fournisseur. Les tarifs commerciaux en fils/kWh, les tarifs d'eau, la surcharge carburant et le tarif de refroidissement figurent tous sur les pages propres à DEWA et aux fournisseurs de district cooling. Utilisez le PDF du fournisseur, ou une facture réelle de l'immeuble.
- Traitez trois chiffres réglementaires comme de la pratique : le quota d'un visa par 9 m², la surface minimale de bureau d'environ 200 ft² pour une licence mainland, et la commission de courtage de 2%. Aucun n'est confirmé sur une page de régulateur, de sorte que chacun se règle dans votre propre demande ou votre propre contrat.
- Pour une augmentation de loyer commercial, adressez-vous au Rental Disputes Centre. Le droit existe et le calculateur, non : le décret n° 43 de 2013 parle de Real Property et s'applique à tous les bailleurs, y compris les zones franches et le DIFC, et la définition de Real Property de la loi 33/2008 couvre les baux pour activité commerciale — mais le Smart Rental Index de la DLD, lancé le 2 janvier 2025, ne couvre que les zones résidentielles, les indices commerciaux et industriels étant annoncés comme travaux futurs.
À lire ensuite : Guide d'investissement dans l'immobilier commercial à Dubai — l'article parapluie, si vous êtes arrivé ici d'abord et voulez le marché avant la mécanique. Le panorama par district est Les quartiers de bureaux de Dubai : guide d'investissement cartographié, l'arithmétique du rendement net est commercial ou résidentiel, et les deux guides de district sont les bureaux de Business Bay et Bureaux Sheikh Zayed Road : freehold depuis 2025. Les vingt immeubles, avec leurs prix commerciaux et la base derrière chacun, sont sur la section commerciale.