Gewerbeanalyse
Sep 24, 2026 11 Min. Lesezeit

Gewerbe- vs. Wohnimmobilien: Was die Nettorendite verändert

Im Q2 2026 stiegen die Büromieten in Dubai um 13% gegenüber dem Vorjahr, während die Wohnmieten um 2.6% fielen. Dieses eine Zahlenpaar wird benutzt, um Büros pauschal als das bessere Asset zu verkaufen — und es trägt diesen Schluss nicht. Steigende Mieten sind keine Kapitalrendite, und der Renditevorteil, den es tatsächlich gibt, liegt in einem bestimmten Teil des Büromarktes, nicht im gesamten Markt. Es folgt: wo die Lücke ist, wo sie nicht ist, und die vier Mechaniken, die eine Nettorendite bei einem Gewerbekauf verändern — Mehrwertsteuer, Betriebskosten, Körperschaftsteuer und Liquidität.

Gewerbe- vs. Wohnimmobilien: Was die Nettorendite verändert

Es gibt einen wahren Satz über Dubais Büros und einen falschen, und sie unterscheiden sich um ein Wort.

Wahr: Büros im Zweit- und Value-Add-Segment — JLT, Al Quoz, Business Bay — werden auf 7–10% brutto geschätzt, gegenüber rund 6.9% bei Wohnimmobilien. Falsch: Büros rentieren besser als Wohnungen. In Prime-Lagen wie DIFC liegt die Lücke irgendwo zwischen minus 0.4 und plus 0.6 Prozentpunkten, also bei gar keiner Lücke. Der Vorteil ist eine Eigenschaft eines Teils des Büromarktes — und zwar genau jenes Teils, den niemand in eine Broschüre setzt.

Im Folgenden: wo die Lücke liegt, dann die vier Mechaniken — Mehrwertsteuer, Betriebskosten, Steuern und Liquidität —, die eine gewerbliche Nettorendite anders verhalten lassen als eine wohnwirtschaftliche.

Auf einen Blick

Wo die Lücke ist — und wo nicht

  1. 01 Prime-Büros vs. Wohnimmobilien DIFC Grade A gegen den städtischen Wohnimmobilien-Durchschnitt — die Lücke liegt innerhalb der Fehlermarge −0.4 … +0.6pp 6.5–7.5% vs. 6.9%, Makler-Schätzungen
  2. 02 Büros in Business Bay Die Lücke beginnt sich zu zeigen, und sie bleibt klein +0.1 … +2.1pp 7–9% brutto, Chestertons Feb. 2026
  3. 03 JLT / Value-Add-Büros Das Zweit- und Fitted-Segment — hier stimmt die Geschichte von den 2–3 Punkten up to +3.1pp bis zu 10% brutto, Chestertons Feb. 2026
  4. 04 Mehrwertsteuer Auf Verkauf UND Vermietung von Gewerbeimmobilien. Wohnimmobilien-Weiterverkauf ist befreit 5% FTA VATGRE1 §6.2
  5. 05 Körperschaftsteuer auf Mieteinnahmen Immobilien-Investitionseinkünfte einer natürlichen Person, unabhängig von der Höhe 0% Kabinettsbeschluss 49/2023, Art. 2(2)c
  6. 06 Büros zum Verkauf, ganz Dubai Der gesamte gelistete Markt, in den Sie aussteigen, gegen Zehntausende Apartments 2,084 Bayut, 10. Aug. 2026
1

Das Zahlenpaar, das alle zitieren, und was es nicht bedeutet

CBREs UAE Real Estate Market Review Q2 2026, Q2 2026 gegen Q2 2025: Büromieten +13% (Prime +16%), Wohnmieten −2.6% gegenüber Vorjahr und −6.2% gegenüber Vorquartal. Die Wohnimmobilienpreise lagen im selben Bericht weiterhin +1.9% über dem Vorjahr — die Geschichte handelt hier also von Mieten, nicht von Kapitalwerten.

Es ist das stärkste Zahlenpaar dieses Marktes, und es wird routinemäßig überinterpretiert. Mietwachstum misst, was Mieter zahlen, nicht was ein Eigentümer netto behält. Zwei Gebäude können in einem Markt stehen, in dem die Mieten um 13% gestiegen sind, und 4% beziehungsweise 10% abwerfen, weil die Rendite vom Kaufpreis, vom Leerstand, von der Servicegebühr und vom Ausbau abhängt — und nichts davon taucht in einer Mietwachstumszahl auf. Der vollständige Satz an Büromarktzahlen, samt den Widersprüchen zwischen den Research-Häusern, steht in dem ersten Beitrag dieser Reihe.

Büromieten
+13% y/y
Wohnmieten
−2.6% y/y
Wohnen, q/q
−6.2%
2

Die Renditelücke: real im Zweitsegment, nicht vorhanden im Prime-Bereich

Beginnen Sie mit der Wohnimmobilien-Basis. Engel & Völkers Middle East, Anfang 2026: durchschnittliche Bruttorendite über Apartments und Villen in Dubai ≈6.9%. Property Monitor, April 2026: alle Typen 6.68%, Apartments 7.15%, Villen und Reihenhäuser je 4.98%. Nach Bezirk liegen die stärksten Wohnrenditen im erschwinglichen Gürtel: Dubai Investments Park 8.53%, Dubai Sports City 8.23%, Dubai Silicon Oasis 7.62%, JVC 7.43%.

Nun die Büroseite. Chestertons, Februar 2026 — und das ist eine Makler-Schätzung, kein institutionelles Research, was deshalb zählt, weil kein institutionelles Haus eine Dubai-Büro-Cap-Rate öffentlich publiziert: DIFC Grade A 6.5–7.5%; Business Bay 7–9%; JLT und Al Quoz bis zu 10%.

Stellt man sie der Wohnimmobilien-Basis von 6.9% gegenüber, zeigt sich die Form der Sache:

  • DIFC Grade A (Prime): −0.4 bis +0.6 Prozentpunkte. Das Trophy-Büro rentiert nicht besser als die durchschnittliche Wohnung.
  • Business Bay: +0.1 bis +2.1 Punkte. Die Lücke öffnet sich, moderat.
  • JLT / Al Quoz, Zweitsegment und ausgebaut: bis zu +3.1 Punkte. Hier stimmt die Behauptung, „Büros bringen 2–3 Punkte mehr“, tatsächlich.

Noch eine Zahl, und die belastbarste Einzelzahl dieser Reihe, weil sie eine gemeldete Miete durch einen registrierten Transaktionspreis teilt: durchschnittliche Büromiete in Dubai AED 211/ft²/Jahr (Cushman & Wakefield Core, MarketBeat Office Q1 2026) geteilt durch den DLD-Preis für bezugsfertige Büros von AED 2,266/ft² für den 1. Januar bis 19. Mai 2026 ergibt 9.3% brutto auf Stadtebene, gegenüber 7.15% für Apartments. Rund zwei Punkte — und konzentriert am günstigen Ende, genau wie es die Bezirkszahlen sagen.

Führen Sie diese Division bei keinem anderen Zahlenpaar durch. Unterschiedliche Mieten- und Preisreihen ergeben für dieselbe Stadt alles zwischen 4.6% und 12.2%, weil sie aus unterschiedlichen Stichproben stammen. Eine Top-down-Zahl mit klarer Quelle ist mehr wert als ein Dutzend abgeleiteter.

Wohnen brutto
6.9%
DIFC Grade A
6.5–7.5%
JLT / Al Quoz
up to 10%
3

Mehrwertsteuer: der strukturelle Unterschied — und er kommt vor der Eigentumsurkunde

Das ist die am häufigsten übersehene Mechanik, und sie ist in einer Primärquelle geregelt. Der VAT Real Estate Guide der FTA (VATGRE1) §6.2 legt fest, dass die Lieferung von Gewerbeimmobilien dem Regelsteuersatz von 5% unterliegt und dass die Lieferung „Verkauf oder Vermietung einschließt“. Bei einem Ratenplan fällt die Mehrwertsteuer auf jede Zahlung an. Die Vorsteuer auf zugehörige Kosten ist von einer registrierten Person vollständig erstattungsfähig — darauf beruht das Modell des Kaufs über eine mehrwertsteuerlich registrierte Gesellschaft.

Bei Wohnimmobilien läuft es andersherum. Nach §3.2–3.3 ist die erste Lieferung eines Wohngebäudes nullsatzbesteuert, wenn sie innerhalb von drei Jahren nach Fertigstellung erfolgt, und jede spätere Lieferung ist befreit. Also: eine Wohnung im Weiterverkauf trägt keine Mehrwertsteuer, eine Gewerbeeinheit trägt sie bei jeder Lieferung.

Dann der Teil, der einen Cashflow-Plan verändert. VATGRE1 §6.4, der Special Payment Mechanism: wird eine Gewerbeimmobilie von jemandem verkauft, der nicht ihr Bauträger ist — also im Zweitmarkt —, zahlt der Käufer die Mehrwertsteuer direkt an die FTA vor der Umschreibung beim Land Department, erhält eine Payment Transaction Number und muss sie vorlegen. Die Worte des Leitfadens selbst: ohne diesen Nachweis, dass die Mehrwertsteuer auf den Kauf gezahlt wurde, kann der Immobilienkauf nicht fortgesetzt werden. Der Mechanismus gilt nicht für Wohnimmobilien, nicht für gewerbliche Mietverträge, nicht für Verkäufe durch den Bauträger und nicht, wenn eine vermietete Einheit als Übertragung eines laufenden Geschäftsbetriebs qualifiziert — ein legitimer Weg aus den 5% heraus, der vorab von einem Steuerberater strukturiert und nicht nachträglich entdeckt werden muss.

Und für ein Gebäude, das teils Wohnungen, teils Büros, teils Läden umfasst: §7 behandelt es als Mixed-Use-Entwicklung. Verkauft man einen Teil, entscheidet dessen eigene Nutzung über die Behandlung; verkauft man das ganze Gebäude, wird der Preis zwischen dem Wohnanteil (befreit oder nullsatzbesteuert) und dem gewerblichen Anteil (5%) aufgeteilt.

Deshalb muss der Preis bei einem Mixed-Use-Turm sorgfältig gelesen werden — siehe die Karte unten.

Mehrwertsteuer, Gewerbe
5% on sale + lease
Mehrwertsteuer, Wohnungs-Weiterverkauf
exempt
Gezahlt an
FTA, before transfer
Binghatti Spectre
Al Jaddaf Waterfront

Binghatti Spectre

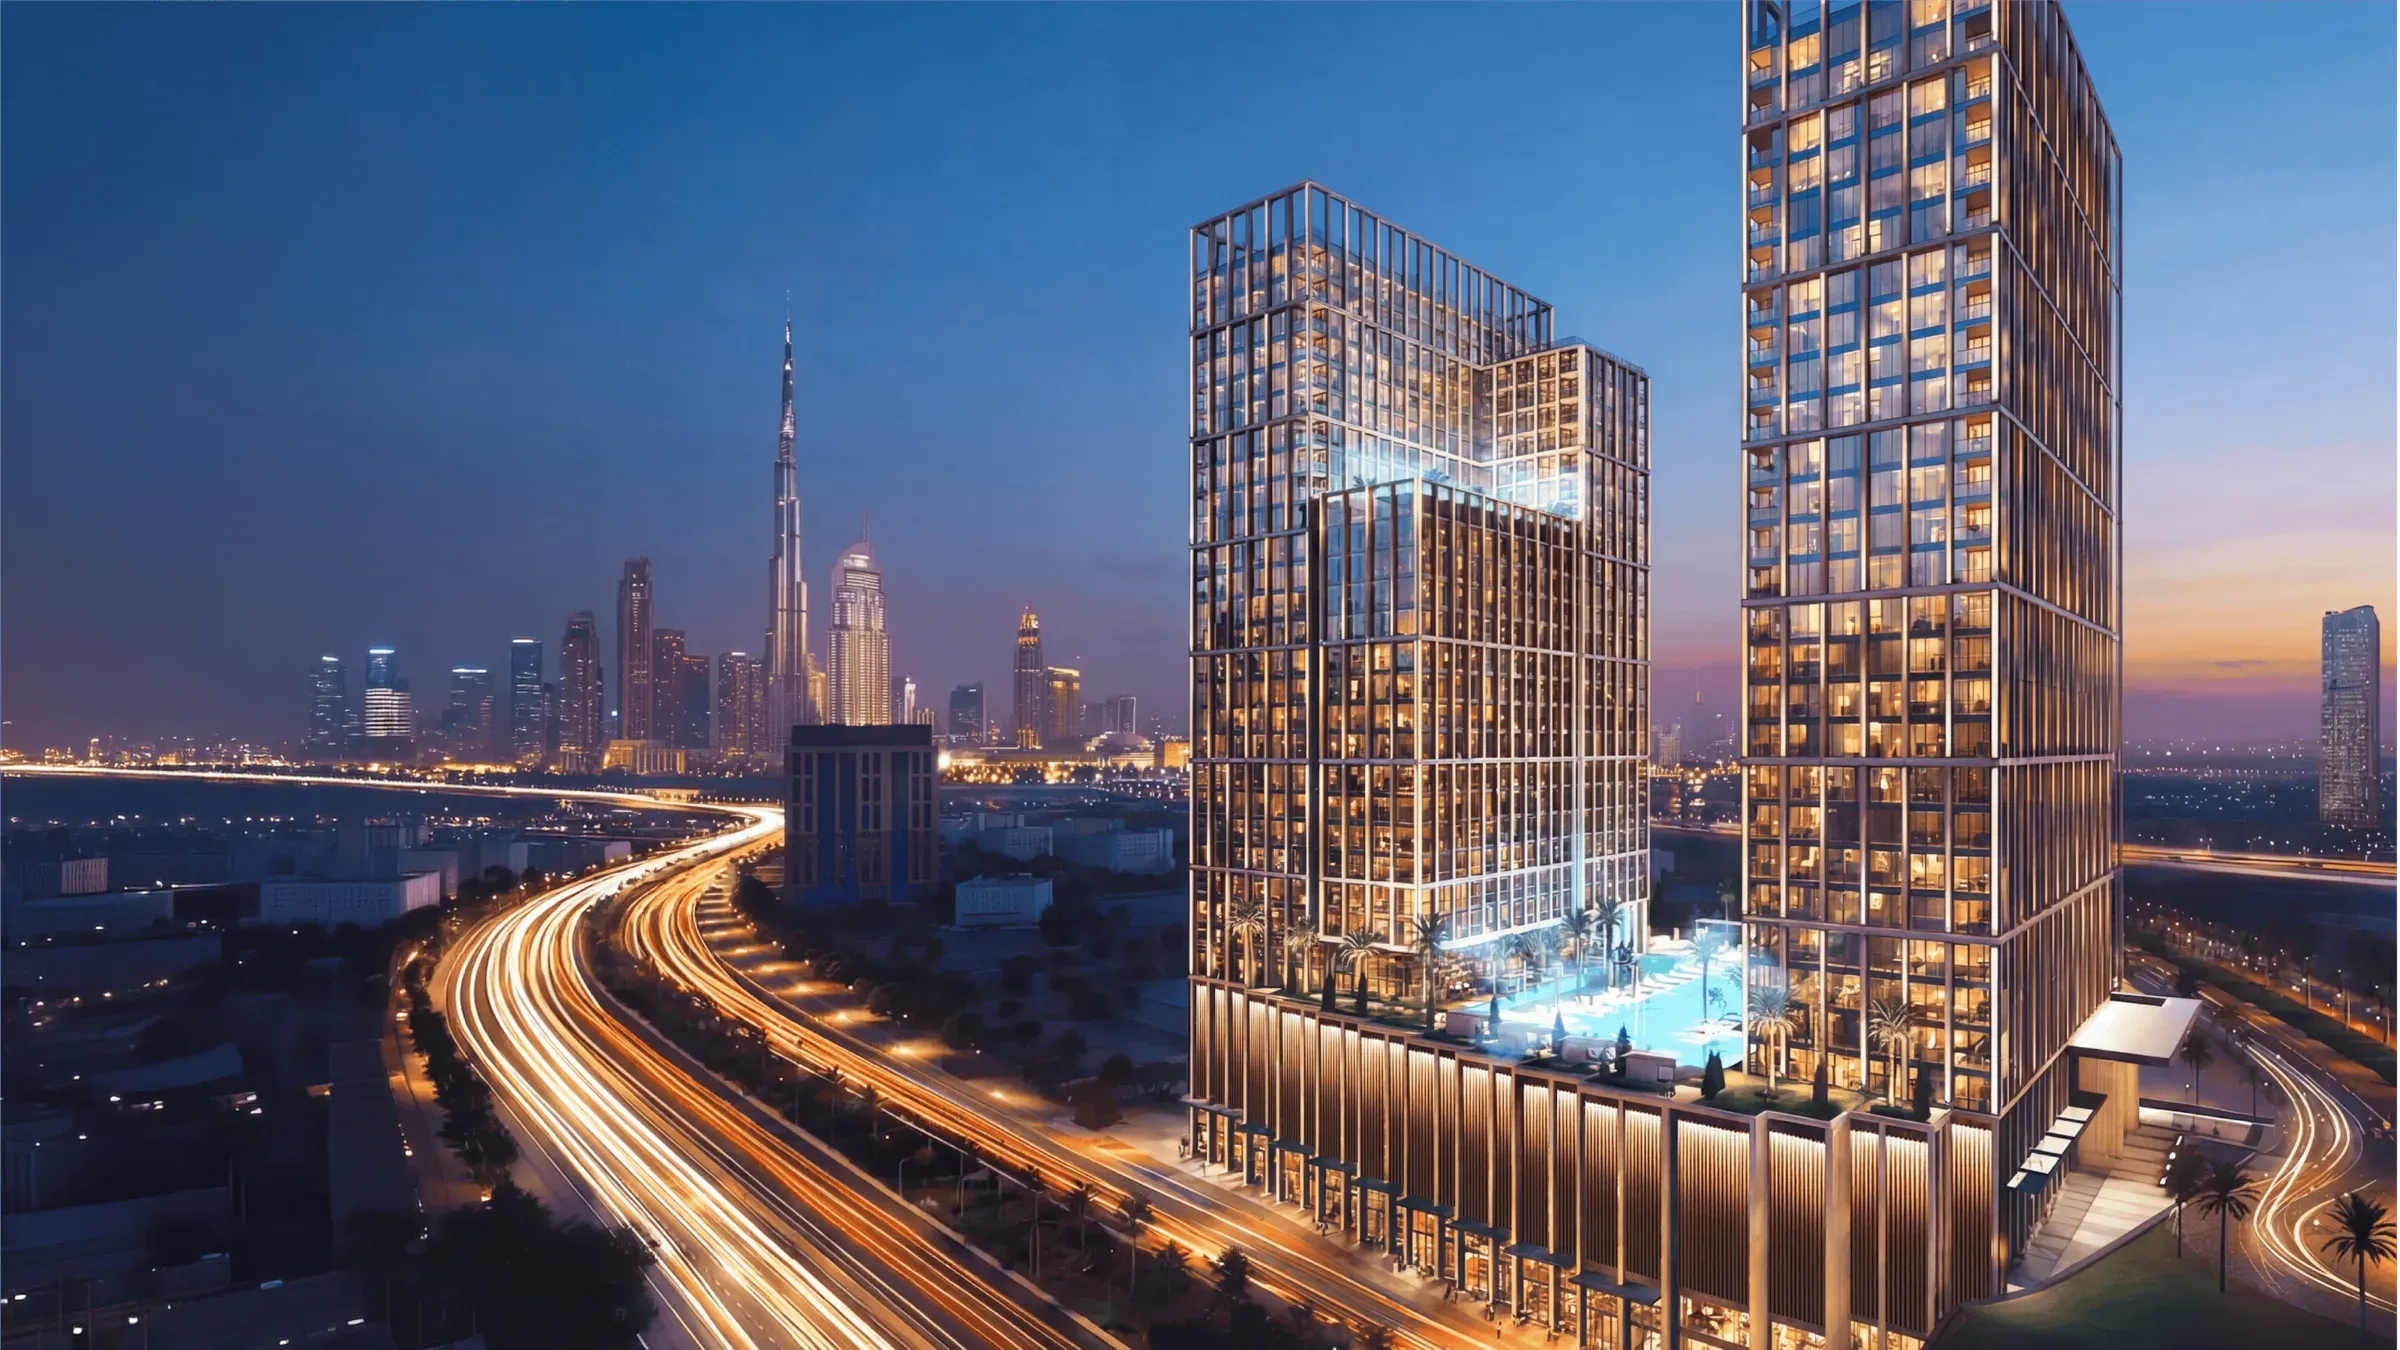
Eines von dreizehn Gebäuden in diesem Abschnitt mit noch verfügbarem Erstbestand — und der Mixed-Use-Fall, der zeigt, warum die Mehrwertsteuer-Aufteilung zählt: Büros, Einzelhandel und Apartments in einem Turm sind drei verschiedene steuerliche Behandlungen. Es ist zugleich die Preisfalle: jedes Portal nennt für diesen Turm AED 774,999, und das ist ein Studio-Apartment. Die gewerblichen Zeilen lauten Büros ab AED 1.7M und Einzelhandel im Erdgeschoss ab AED 2.87M, beides Maklerangebote, 11. September 2026.

AED 1.7M Büros ab, Maklerangebot Sep. 2026
10/40/50 Zahlungsplan
Q4 2028 Übergabe
Projekt ansehen →
Mehr über Binghatti Spectre
4

Was von der Miete abgeht, bevor Sie sie sehen

Servicegebühr. Dubais Gesetz Nr. 6 von 2019, Art. 25(a) legt die Umlage dem Eigentümer auf, zahlbar an die Verwaltungseinheit, und Art. 24 stellt fest, dass der Eigentümer davon nicht befreit wird, weil ein Mieter nicht gezahlt hat. Gesetz 26/2007 Art. 22 bestimmt separat, dass — mangels abweichender Vereinbarung — der Mieter die staatlichen Gebühren für die Nutzung der Immobilie trägt. Daher die übliche gewerbliche Aufteilung — Kühlung und DEWA beim Mieter, Service Charge beim Eigentümer, sofern der Mietvertrag sie nicht verschiebt — und daher die Regel, die man sich notieren sollte: wer in einem chiller-paid-Gebäude welchen Teil der District Cooling trägt, ist eine Frage des Vertrags, nicht des Gesetzes.

Zur Höhe: Sekundärquellen setzen Büro-Service-Charges bei AED 25–45+/ft²/Jahr für Grade A und AED 15–25/ft² für Grade B/C an, gegenüber einem Dubai-Median von rund AED 17/ft² aus Mollak/RERA-Daten über 1,500+ Gebäude — der wohnlastig ist und nur als Näherungswert taugt. Die öffentliche Quelle, die eine projektbezogene Zahl führt, ist der Mollak Service Charge Index, filterbar nach Nutzung und Budgetjahr. Damit ist die Umlage vor der Unterschrift überprüfbar.

Die Chiller-Position, die Leute übersieht. Kapazitäts- oder Grundgebühren der District Cooling werden berechnet, ob die Einheit belegt ist oder nicht. In einem Gewerbemietvertrag müssen Service Charge, Chiller-Kapazität und Chiller-Verbrauch drei getrennte Klauseln sein; ihre Vermischung ist der Ursprung der meisten Streitigkeiten während eines Leerstands.

Leerstand. Ein Büromieter wird in Monaten gefunden, nicht in Wochen. Es gibt zudem einen nur für Gewerbe geltenden Kündigungsgrund, den man in beide Richtungen kennen sollte: Gesetz Nr. 33 von 2008, Art. 25(1)(d) erlaubt einem Vermieter die Kündigung, wenn Geschäftsräume ohne triftigen Grund 30 aufeinanderfolgende oder 90 nicht aufeinanderfolgende Tage im Jahr ungenutzt bleiben. Als Vermieter ist das ein Hebel; als Eigennutzer eine Beschränkung.

Und die Transaktionskosten, die dieselben sind wie bei Wohnimmobilien und meist unterschätzt werden: die DLD-Registrierung beträgt rechtlich 2% vom Verkäufer und 2% vom Käufer zuzüglich AED 250 für die Eigentumsurkunde sowie kleiner Knowledge- und Innovation-Gebühren, mit einer Treuhändergebühr von AED 4,000 + Mehrwertsteuer oberhalb von AED 500,000. Die Marktkonvention, dass der Käufer alle 4% trägt, ist eine Konvention, keine Regel — und in einem Gewerbedeal mit starkem Käufer sind die 2% des Verkäufers echt verhandelbar. Das ist ein seltener Hebel, und er ist es wert, genutzt zu werden.

Service Charge, Grade A
AED 25–45+/ft²
Service Charge, Grade B/C
AED 15–25/ft²
Leerstands-Kündigungsgrund
30 days
5

Körperschaftsteuer: die Gesellschaftsstruktur ist oft die teurere

Der häufigste Fehler in der Gewerbeimmobilienberatung für ausländische Käufer lautet, man solle Dubaier Gewerbeimmobilien über eine Gesellschaft halten. Für eine reine Vermietungsstrategie gilt häufig das Gegenteil, und die Gesetzgebung sagt das direkt.

Kabinettsbeschluss Nr. 49 von 2023, Art. 2(2) (in Kraft seit 1. Juni 2023) nimmt drei Einkunftsarten unabhängig von der Höhe von der Geschäftstätigkeit einer natürlichen Person aus: Arbeitslohn, persönliche Kapitalerträge und Immobilien-Investitionseinkünfte — in Art. 1 definiert als Investitionstätigkeit einer natürlichen Person im Zusammenhang mit Verkauf, Vermietung, Untervermietung und Vermietung von Grund oder Immobilien im Staat, die nicht über eine Lizenz ausgeübt wird und auch nicht über eine solche ausgeübt werden muss. Der FTA-eigene Leitfaden zu natürlichen Personen (CTGTNP1, 25. November 2023) arbeitet es durch: §3.8.3 Beispiel 15 zeigt eine Privatperson, die mehrere Immobilien in den VAE für AED 1.2M pro Jahr vermietet und keine Körperschaftsteuer zahlt, und §6.1 Fall 5 sagt, dass eine solche Person sich nicht einmal registrieren muss.

Eine Gesellschaft ist ein anderer Steuerpflichtiger. Mieteinnahmen bei einer juristischen Person sind gewöhnliche Geschäftseinkünfte nach dem Bundesdekretgesetz Nr. 47 von 2022: 0% bis AED 375,000 steuerpflichtigen Gewinns und 9% darüber. Das 0%-Freizonenregime für eine Qualifying Free Zone Person existiert, doch seine Behandlung von Immobilieneinkünften ist eng und an Gewerbeimmobilien innerhalb der Zone gebunden — es gehört daher vor jede Strukturwahl zu einem Steuerberater.

Wann ist die Gesellschaft richtig? Wenn Sie Kredit auf Ebene der Gesellschaft, eine Partnerschaft oder eine Nachfolgestruktur brauchen — oder wenn die Einheit ein von Ihnen selbst geführtes operatives Geschäft beherbergen soll. Dieser letzte Fall ist entscheidend: eine Klinik oder ein Restaurant in der eigenen Einheit zu betreiben, ist lizenzpflichtige Tätigkeit, womit die Ausnahme für Immobilien-Investitionseinkünfte darauf nicht mehr zutrifft.

Natürliche Person
0%
Gesellschaft, bis AED 375K
0%
Gesellschaft, darüber
9%
6

Liquidität: was Sie tatsächlich für den Spread zahlen

Zwei Punkte zusätzliche Bruttorendite im Zweitsegment sind kein Gratisgeld. Es ist eine Entschädigung, und die vier Dinge, die sie entschädigt, sind messbar.

  • Markttiefe. Rund 4,600 Bürotransaktionen im Rekordjahr 2025, gegenüber Zehntausenden Apartmentverkäufen. Am 10. August 2026 umfasste der gesamte Dubaier Büroverkaufsmarkt auf Bayut 2,084 Inserate — die ganze Stadt.
  • Konzentration. Im günstigen Segment ist der Markt ein Gebäude, kein Bezirk: jedes einzelne der 16 Büros in Dubai unter AED 500,000 lag an diesem Tag in einem einzigen Gebäude, The Apricot in Dubai Silicon Oasis; der gesamte Bürobestand im Dubai Investments Park war ein Business Park. Ohne Vergleichsobjekte gibt es nichts, woran sich eine Bewertung festmachen lässt, und niemanden Offensichtlichen, an den man aussteigen könnte.
  • Ganze Bezirke sind geschlossen. Dubai Media City, Dubai Internet City und Dubai Design District haben überhaupt kein Büro-Freehold — sie sind TECOM-Freizonen, die vermieten und nicht verkaufen. Al Quoz, Dubai Production City und Dubai South hatten schlicht keinen Büroverkaufsbestand. Deira hatte drei Inserate gegen 2,419 Mietinserate.
  • Längere Leerstände und eine breitere Geld-Brief-Spanne. Beide Seiten der meisten veröffentlichten „Renditen“ in diesem Markt sind Angebotspreise. Wo ein Portal seinen eigenen ROI ausweist, liegt er oft deutlich unter der Rechnung: Deira 3.68%, Bur Dubai 3.62% — nur DIFC passte, mit 9.46%.

Eine Folge, die laut ausgesprochen gehört: je größer das Los, desto weniger Käufer. Eine Suite mit 596 ft² verkauft sich in das Band hinein, auf das zwei Drittel der Dubaier Bürovermietung entfallen. Eine ganze Etage im achtstelligen Bereich verkauft sich an eine deutlich kürzere Liste.

Weiterlesen: Grade-A-Büros: Was einen Mietaufschlag trägt — warum die Mieten für Grade B im Q2 2026 stärker wuchsen als im Prime-Bereich, und warum der Aufschlag für ein ausgebautes Büro in Gebäuden, die gegen sich selbst gemessen wurden, zwischen −9% und +70% lag. Oder sehen Sie die Gebäude in der Gewerbe-Sektion.

Verwandter Leitfaden: Dubais Bürobezirke: Ein kartengeführter Investitionsleitfaden — dieselbe Renditefrage, Bezirk für Bezirk beantwortet, mit Preisen, Mieten und Bandbreiten für siebenundzwanzig von ihnen.

Eaton Square
Meydan Horizon, MBR City

Eaton Square

Das äußerste Ende des Liquiditätsgeschäfts: ein Mieter pro Etage, 4.2 m Geschosshöhe und ein Ticket, das das Weiterverkaufspublikum auf eine Handvoll Käufer verengt. Es ist zudem ein Gebäude dieser Größe, das zu Maklerangebotspreisen gehandelt wird, mit einem Bauträger, der je nach Quelle unterschiedlich zugeordnet wird.

AED 42M ganze Etage, Maklerangebot Sep. 2026
70/30 Zahlungsplan
Q2 2028 Übergabe
Projekt ansehen →
Mehr über Eaton Square

Mehr Gewerbe-Analysen

Broschüre erhalten

Wir senden sie Ihnen in Kürze per WhatsApp.