Коммерческая аналитика
Sep 24, 2026 10 мин чтения

Готовые офисы или офф-план: доход сейчас против риска сроков

В жилом Дубае офф-план — более дешёвый вход. В офисах всё наоборот: за первые месяцы 2026 года Dubai Land Department регистрировал офисы в офф-плане почти по двойной цене за квадратный фут относительно готовых. Покупатели платят надбавку за здание, в которое не могут заехать, и причина — предложение: готового здания, которое им нужно, в продаже нет. Дальше — обе стороны этой сделки, в данных регистраций.

Готовые офисы или офф-план: доход сейчас против риска сроков

Начнём с двух цифр — они контринтуитивны, и они измеряют именно регистрации.

По данным Dubai Land Department за 1 января – 19 мая 2026: готовые офисы переходили из рук в руки в среднем по AED 2,266/ft², а офисы в офф-плане — по AED 4,349/ft². За 2025 год те же два ряда дали AED 1,964 и AED 2,388. То есть офф-план ушёл с надбавки 22% почти в двойную цену — за площадь, в которую никто не может заехать.

Любой, кто покупал апартаменты в Дубае, ждёт обратного. В жилом сегменте офф-план — это скидка и план оплаты. В офисах офф-план — дорогой конец рынка, и понимание причины и есть вся эта развилка.

Кратко

Сделка в зарегистрированных цифрах

  1. 01 Готовые офисы Регистрации DLD, 1 января – 19 мая 2026 (AED 1,964 за 2025 год) AED 2,266/ft² средняя зарегистрированная цена
  2. 02 Офисы в офф-плане Тот же источник, тот же период (AED 2,388 за 2025 год) — почти вдвое выше ставки по готовым AED 4,349/ft² средняя зарегистрированная цена
  3. 03 Продажи офисов в офф-плане Больше, чем за предыдущие семь лет вместе (AED 5.48bn, 2019–2025) AED 13.1bn H1 2026, 1,668 лотов
  4. 04 Средний чек по офису Рост с AED 3.0M за 2025 год — сделки становятся не только дороже, но и крупнее AED 6.41M DLD, 2026 до 19 мая
  5. 05 Путь к готовому офису Каждое коммерческое здание в этом разделе — офф-план или стройка Resale вторичный рынок, сен. 2026
  6. 06 Валовая доходность по городу Заявленная аренда к зарегистрированной цене готового офиса, обе величины — на уровне города 9.3% AED 211/ft² ÷ AED 2,266/ft²
1

Куда ушли деньги и как быстро

Объём идёт за ценой. Продажи офисов в офф-плане достигли AED 13.1bn по 1,668 лотам в H1 2026 — больше, чем за предыдущие семь лет вместе (2019–2025 суммарно: AED 5.48bn по 1,821 сделке) — по анализу данных DLD, опубликованному Al Masdar Al Aqaari 2 июля 2026 года. Только Business Bay взял AED 6.8bn по 476 сделкам, 52% стоимости. Средний чек по офису по всем сделкам вырос до AED 6.41M с AED 3.0M.

Направление было видно уже годом раньше. Cavendish Maxwell зафиксировала офисы в офф-плане на AED 4.6bn в 2025 году против AED 0.7bn в 2024 году — рост примерно шестикратный — по 1,400 сделкам, что составило 35% всех продаж офисов за тот год.

Одна оговорка к заголовочной цифре: по этому рынку ходят две разные величины «AED 13.1bn». У Cavendish Maxwell это все продажи офисов за весь 2025 год; у Al Masdar Al Aqaari — только офф-план в H1 2026. Одна цифра, разные измерения. Они никогда не должны стоять в одном предложении без этой оговорки.

Готовые, 2026
AED 2,266/ft²
Офф-план, 2026
AED 4,349/ft²
Офф-план, 2025
AED 2,388/ft²
2

Почему покупатель платит вдвое за здание, которого нет

Потому что готовое недоступно. Вакантность офисов по городу составила 6.1% в Q2 2026 против 7.7% годом ранее, при заполняемости около 94% (JLL и CBRE, Q2 2026). Новые площади Grade A расписаны до открытия: DIFC Square был в значительной части сдан в аренду ещё до сдачи объекта, у Immersive Tower существенный объём площадей находился в оферте более чем за год до передачи в июле 2027 года, а Savills утверждает, что большая часть будущего предложения Grade A будет сдана заранее или поглощена существующим спросом.

Руководитель оценки коммерческой недвижимости в Cavendish Maxwell сформулировал следствие прямо: при остром дефиците качественного офисного фонда покупатели будут искать точки входа через новые проекты офф-плана. Там же отметили, что растущие ставки аренды и сжимающиеся стимулы толкают часть пользователей покупать, а не арендовать.

Там, где готовые офисы всё же торгуются, они торгуются в двух местах. По регистрациям 2026 года готовые офисы Business Bay в среднем дали AED 2,517/ft² (AED 2,163 в 2025 году) и JLT — AED 2,050/ft² (AED 1,662). Обзор Cavendish Maxwell за весь 2025 год показал, что на Business Bay и JLT вместе пришлось более 70% всех сделок с готовыми офисами в городе. Если Ваше требование — доход с первого дня, это и есть шорт-лист: два района и вторичный рынок, в который придётся идти.

Вакантность по городу
6.1%
Business Bay, готовые
AED 2,517/ft²
JLT, готовые
AED 2,050/ft²
3

Готовый офис — это покупка на вторичном рынке

Каждое из двадцати коммерческих зданий в этом разделе — офф-план или стройка: четырнадцать в офф-плане, пять в стройке (AHS Tower, The Symphony, Burj Capital, Cove Boulevard и Aspirz) и Richmond District, чьи коммерческие этажи вообще не выводились в продажу. Вот что такое первичный рынок в 2026 году. Готовый офис покупается у того, кто владеет им сейчас.

Здание, ближайшее к готовности, — то, у которого ярлык важнее всего. AHS Tower — это достроенный каркас, который переодевают в стекло. Его возвели под передачу в декабре 2007 года, завершили как Grand Mercure на 100 ключей и так и не открыли; AHS Properties купила его в течение 2025 года за AED 441M и меняет фасад. Фасадные работы — это и есть строительная активность в публичных записях, а дату передачи брошюра и propsearch называют Q4 2026, тогда как основатель и Bayut — Q1 2027. Это также только перепродажа: AHS заявила 24 февраля 2026 года, что башня была распродана ещё на стадии строительства.

Готовая конструкция, адрес премиум-класса и дата 2026 года — и всё ещё стройплощадка, продаваемая как контракт.

Поэтому единственное осмысленное сравнение — это офф-план против готового рынка: AED 2,266 за ft² по регистрациям 2026 года, с Business Bay и JLT как двумя ликвидными районами. Если требование — доход с первого месяца, он на вторичном рынке: попросите нас подобрать лот.

Путь к готовому офису
secondary market
Стадия AHS Tower
under construction
Доступность
resale only
AHS Tower
Sheikh Zayed Road

AHS Tower

Готовая башня на Sheikh Zayed Road с самой близкой датой передачи в этой подборке — реконструкция в стройке, где из работ в публичных записях значится замена фасада, а две опубликованные даты передачи расходятся. Из рук в руки здесь переходит контракт.

AED 15.95M запрос на перепродаже, авг. 2026
resale / assignment как торгуется сегодня
Q4 2026 / Q1 2027 передача
Смотреть проект →
Подробнее о проекте AHS Tower
4

Во что офф-план обходится помимо заголовочной цены

Четыре механики, и каждая решает реальный исход в зданиях выше.

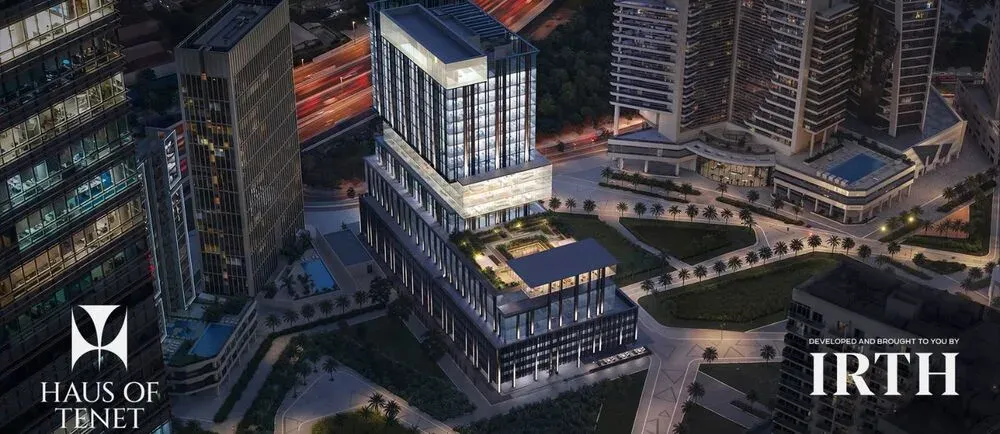
Распродано не значит построено. Это независимые факты. AHS Tower в стройке и у застройщика недоступна. Haus of Tenet — офф-план и в продаже. Lumena распродана при передаче в Q4 2029 — четыре года стройки ещё впереди у здания, где первичного стока не осталось. Три из двадцати доступны только через перепродажу или переуступку (AHS Tower, Lumena, RAW DISTRICT), а значит, Вы покупаете там чей-то чужой SPA — и ещё по четырём доступность не установлена, так что стоит спросить.

У цены, которую Вы читаете, может не быть никого на другой стороне. Цифра запуска Lumena AED 19M до сих пор напечатана на собственном сайте проекта Omniyat прямо над словами «officially sold out». Реальный порог входа — пол перепродажи на AED 25.1M, самый дешёвый из двенадцати живых листингов, уходящих до AED 40.4M на 13 августа 2026 года. Весь стартовый пул RAW DISTRICT — около AED 2bn — был распродан в день выхода в июне 2026 года, поэтому его вход в офисы от AED 1.2M — это прайс запуска, а путь сегодня — перепродажа или переуступка.

Переуступка — это бумажная сделка. До любой оферты: номер лота, этаж, замеренная площадь, непогашенные платежи и письменное согласие застройщика на перевод. Застройщики обычно устанавливают минимальный оплаченный процент, после которого перевод разрешён, и берут административный сбор, а в случае AHS Tower не опубликовано ни то, ни другое — так что политику перевода надо запрашивать письменно. Просите у застройщика выписку по счёту напрямую; квитанции продавца — это перекрёстная проверка, а не замена.

НДС приходит с каждым платежом и ещё раз на переуступке. Коммерческая недвижимость несёт НДС 5% при продаже и при аренде (FTA VATGRE1 §6.2), а при плане оплаты он применяется к каждому платежу. При вторичной покупке — а переуступка это она и есть — §6.4 требует, чтобы покупатель уплатил НДС напрямую в FTA до перерегистрации и предъявил Payment Transaction Number в Dubai Land Department; без этого подтверждения перевод не идёт. Заложите это как деньги, которые уходят раньше, чем приходит титул, вместе со сборами DLD, регистрацией Oqood для лота в офф-плане, NOC и административными сборами и комиссией агентства. Второй материал этой серии разбирает механику НДС целиком.

Цена запуска Lumena
AED 19M
Реальный порог входа
AED 25.1M
НДС на каждый платёж
5%
Lumena
Business Bay

Lumena

Распродана застройщиком за четыре года до передачи, поэтому вход — только через чужой контракт. Это же самый наглядный случай цены запуска, которая переживает собственный рынок: AED 19M до сих пор напечатаны на сайте проекта Omniyat над словами «officially sold out», а самый дешёвый из двенадцати живых листингов перепродажи просит AED 25.1M.

AED 25.1M запрос на перепродаже, авг. 2026
50/50 план оплаты
Q4 2029 передача
Смотреть проект →
Подробнее о проекте Lumena
5

Одна цифра доходности, которая держится, и одна, которая нет

Для готовой стороны есть цифра «сверху вниз», которая держится, потому что делит заявленную аренду на зарегистрированную цену: средняя ставка аренды офисов в Дубае AED 211/ft²/год (Cushman & Wakefield Core, MarketBeat Office Q1 2026), поделённая на средний уровень DLD по готовым офисам AED 2,266/ft², даёт 9.3% брутто на уровне города.

То же деление, прогнанное на цене офф-плана, выдаёт число, и это число ничего не стоит. Деление одного городского среднего ряда по аренде на другой городской средний ряд по цене даёт для одного и того же рынка что угодно между 4.6% и 12.2%, потому что два ряда взяты из разных выборок: средняя аренда по городу и цена Downtown дают 4.6%, та же аренда к средней цене по городу даёт 12.2%. Одна арифметическая операция, разброс почти в восемь пунктов и никакой возможности сказать читателю, какой конец — его.

Есть и вторая причина, более фундаментальная. У офиса в офф-плане нет аренды. Доходность, посчитанная по нему, — это прогноз сдачи в аренду, которой не было, в здании, которого нет, на рынке, где исследовательские дома не могут согласиться по объёму будущего предложения с точностью до шести раз. Моделировать стоит другое — по каждому лоту и с видимыми допущениями: платежи до передачи, отделку от shell and core — опубликованные в Дубае гиды по отделке дают AED 150–550/ft² в зависимости от спецификации, с наценкой 40–60% за старт от каркаса — сервисный сбор по этому проекту из индекса Mollak и реалистичный простой. Попросите нас собрать это на конкретном этаже, с каждым допущением на виду.

6

Что на самом деле покупает каждая сторона сделки

Готовое покупает: аренду с первого месяца, ставку, которую можно проверить по Ejari, сервисный сбор, который читается в реальном счёте, и оценку, привязанную к сравнимым сделкам в том же здании. Оно же покупает чужую спецификацию, счёт за переделку от shell and core, если отделка устала, НДС 5%, уплаченный вперёд через Special Payment Mechanism, и шорт-лист, который по сути сводится к Business Bay и JLT.

Офф-план покупает: актуальную спецификацию, план оплаты, растягивающий капитал, шанс на нужную площадь и этаж, пока стэк не распродан, и — на рынке, где 71.7% стоимости офисов в офф-плане за H1 2026 пришлось на пять проектов — доступ к зданиям, которые действительно собирают спрос. Он же покупает риск сроков, отсутствие дохода на время стройки, уровни сервисного сбора и чиллера, которые пока не прочитать, и аудиторию перепродажи, которая сжимается по мере роста чека. У целого этажа за восьмизначную сумму короткий список покупателей на выходе, кто бы его ни построил.

Решают два вопроса, и ни один не про цену за фут. Вам нужен доход сейчас или правильное здание позже? И вынесете ли Вы стройку? Если ответ на второй — нет, то более короткий по срокам офф-план — это другой продукт, чем объект 2029 года, а контракт перепродажи с оплаченными 60% — третий.

Читать дальше: Инвестиции в ритейл: трафик, качество арендаторов & риск аренды — что в ритейле Дубая реально торгуется, а что нет, что провал в отелях H1 2026 значит для покупателя F&B-помещения и почему лицензия на алкоголь привязана к оператору и адресу. Или вернитесь в коммерческий раздел.

Связанный гид: Комплексная проверка коммерческой недвижимости: прежде чем бронировать — двенадцать проверок, которые тестируют покупку в офф-плане на бумаге, включая регистрацию, эскроу-счёт и доказательство того, что что-то действительно строится.

Целый этаж
AED 42M
Двухуровневый этаж
AED 68M
Доступность
unconfirmed
Eaton Square
Meydan Horizon, MBR City

Eaton Square

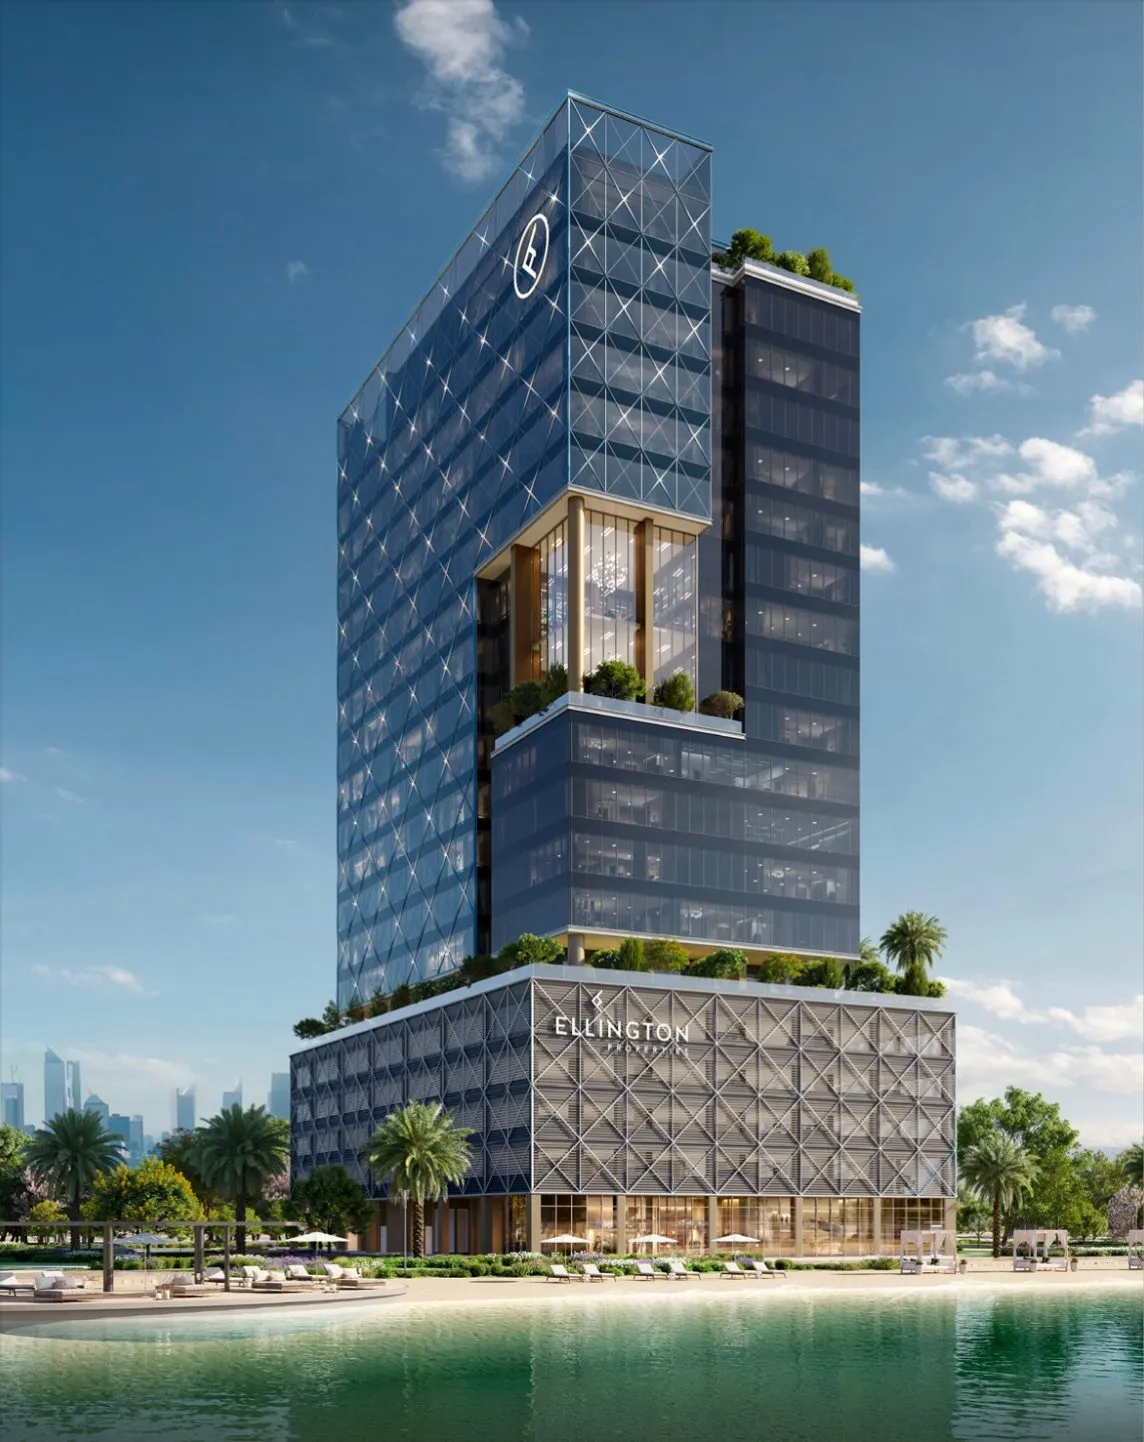
Сильнейшая версия офф-плана: продукт Grade A целым этажом, 4.2 m от пола до пола и один арендатор на этаж, со сдачей в окно 2028 года, на которое указывают все прогнозы по будущему предложению, по плану 70/30, растягивающему капитал на три года. Открыты два вопроса: остался ли первичный сток и кто застройщик — Property Finder приписывает проект Renaissance RE, а Time Homes и собственный индекс Ellington называют Ellington.

AED 42M целый этаж, запрос брокера, сен. 2026
70/30 план оплаты
Q2 2028 передача
Смотреть проект →
Подробнее о проекте Eaton Square

Ещё аналитика по коммерческой недвижимости

Офисный рынок Дубая: аренда, цены и предложение
Анализ коммерческой недвижимости 10 мин чтения

Офисный рынок Дубая: аренда, цены и предложение

Что на самом деле говорят офисные цифры за Q2 2026: аренда выросла на 13%, тогда как жилая аренда упала, вакантность 6.1%, а опубликованные прогнозы предложения расходятся в шесть раз. Каждая цифра — с источником и периодом.

Читать
Коммерческая недвижимость против жилой: что меняет чистую доходность
Анализ коммерческой недвижимости 11 мин чтения

Коммерческая недвижимость против жилой: что меняет чистую доходность

Разрыв в доходности между офисами и апартаментами реален во вторичном и value-add сегменте и отсутствует в прайме — а НДС, сервисный сбор, корпоративный налог и ликвидность на коммерческой покупке ведут себя иначе. Сравнение механика за механикой.

Читать
Офисы Grade A: что оправдывает премиальную арендную ставку
Коммерческая аналитика 11 мин чтения

Офисы Grade A: что оправдывает премиальную арендную ставку

В Q2 2026 ставки Grade B росли быстрее prime, а надбавка за отделанный офис внутри одного и того же здания шла от −9% до +70%. Что даёт и чего не даёт ярлык Grade A — и пары, которые это доказывают.

Читать

Получить брошюру

Мы вскоре отправим её Вам в WhatsApp.